Domain lebensmittelkonserven.de kaufen?
Wir ziehen mit dem Projekt
lebensmittelkonserven.de um.
Sind Sie am Kauf der Domain
lebensmittelkonserven.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lebensmittelkonserven.de kaufen?
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **

Ähnliche Suchbegriffe für Betriebsausgabe
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
Systane Hydration ohne KonservierungsmittelAnwendungsgebiet von Systane Hydration ohne KonservierungsmittelSystane Hydration ohne Konservierungsmittel dienen zur Befeuchtung der Augenoberfläche und zur Nachbenetzung weicher Kontaktlinsen (einschließlich Silikon-Hydrogel-Kontaktlinsen). Trockene Augen können entstehen, wenn die Augen zu wenig Tränenflüssigkeit produzieren, deren Zusammensetzung nicht intakt ist oder die Augenoberfläche irritiert ist. Ist der Tränenfilm dauerhaft gestört, entsteht zu viel Reibung an der Augenoberfläche und es kommt zu Bindehautrötungen und Augenentzündungen. Auch Kontaktlinsen werden dann zunehmend schlecht vertragen. Eine langanhaltende Linderung der Symptome trockener Augen bieten Systane Hydration ohne Konservierungsmittel. Insbesondere für trockene Augen mit erhöhtem Feuchtigkeitsbedarf sind die Augentropfen gut geeignet. Dank der einzigartigen Kombination aus HP-Guar + Hyaluronsäure lindern sie die Symptome langanhaltend und unterstützen die Regeneration beschädigter Zellen. Systane Hydration ohne Konservierungsmittel sind kontaktlinsenverträglich und können daher auch während des Tragens von Kontaktlinsen angewendet werden. Dank des Drop-Tainers® ist das Eintropfen ins Auge einfach. Wirkungsweise von Systane Hydration ohne KonservierungsmittelSystane Hydration ohne Konservierungsmittel bietet dank Hyaluronsäure und HP-Guar einen höheren Schutz vor Austrocknung gegenüber Hyaluronsäure allein. Die Anwendung von Systane Hydration ohne Konservierungsmittel mit zweifach wirksamer, weiterentwickelter Befeuchtungsformel bietet langanhaltende Linderung bei moderaten, chronischen Symptomen von trockenen Augen.Wirkstoffe / Inhaltsstoffe / ZutatenInhaltsstoffe von Systane Hydration ohne Konservierungsmittel: Natriumhyaluronat,Polyethylenglykol400,Propylenglykol,Hydroxypropyl-Guar,Sorbitol,Aminomethylpropanol, Borsäure, Natriumborat, Kaliumchlorid, Natriumchlorid, gereinigtes Wasser. Ohne Konservierungsstoffe.GegenanzeigenBei bekann21,59 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Mercedes-Benz Konservierungsmittel 1l A000986727010Mercedes-Benz Original-TeilWiederverschließbarSprühfertigInhalt 1 lVom autorisierten Mercedes-Benz Händler Das Mercedes-Benz Logo und Mercedes-Benz sind eingetragene Marken der Mercedes-Benz Group AG. Hinweis Preisangabe Der durchgestrichene Preis entspricht der unverbindlichen Preisempfehlung (UVP) des Herstellers37,50 €*Versand: 6,60 €Sichere Weiterleitung zum Anbieter
-
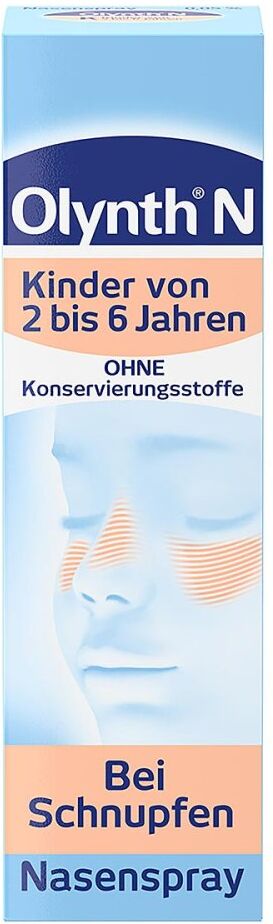
Olynth 0,05% N ohne KonservierungsmittelAnwendungsgebiet von Olynth 0,05% N ohne KonservierungsmittelDas Präparat ist ein Mittel zur Anwendung in der Nase (Rhinologikum) und enthält das Alpha-Sympathomimetikum Xylometazolin.Xylometazolin hat gefäßverengende Eigenschaften und bewirkt dadurch eine Schleimhautabschwellung.Das Arzneimittel wird angewendetzur Abschwellung der Nasenschleimhaut (Kurzzeitbehandlung) bei Schnupfen, anfallsweise auftretendem Fließschnupfen (Rhinitis vasomotorica) oder allergischem Schnupfen (Rhinitis allergica)zur Erleichterung des Sekretabflusses bei Entzündung der Nasennebenhöhlen sowie bei Katarrh des Tubenmittelohrs in Verbindung mit Schnupfen.Das Präparat ist für Kinder zwischen 2 und 6 Jahren bestimmt.Wirkstoffe / Inhaltsstoffe / Zutaten0.5 mg Xylometazolin hydrochlorid0.44 mg XylometazolinDinatrium hydrogenphosphat 2-Wasser Hilfstoff (+)Glycerol Hilfstoff (+)Hyaluronsäure, Natriumsalz Hilfstoff (+)Natrium chlorid Hilfstoff (+)Natrium dihydrogenphosphat 2-Wasser Hilfstoff (+)Wasser, gereinigt Hilfstoff (+)GegenanzeigenDas Arzneimittel darf nicht angewendet werdenwenn Sie überempfindlich (allergisch) gegen Xylometazolin oder einen der sonstigen Bestandteile des Präparates für Kinder sind.wenn Sie unter einer bestimmten Form eines chronischen Schnupfens (Rhinitis sicca, trockener Entzündung der Nasenschleimhaut mit Borkenbildung) leiden.nach operativer Entfernung der Zirbeldrüse durch die Nase (transsphenoidaler Hypophysektomie) oder anderen operativen Eingriffen, die die Hirnhaut freilegen.bei Säuglingen und Kleinkindern unter 2 Jahren.DosierungAnwendungsempfehlung von Olynth 0,05% N ohne Konservierungsmittel:1. Entfernen Sie zunächst die Schutzkappe.2. Vor dem erstmaligen Gebrauch muss zunächst der Sprühmechanismus mehrfach betätigt werden, bis ein gleichmäßiger Sprühnebel austritt. Dieser Schritt muss bei den weiteren Anwendungen nicht wiederholt werden.3. Putzen Sie Ihrem Kind vor der Anwendung die Nase.4. Führen Sie die Sprühöffnung ins Nasenloch2,96 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter

-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
-
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
-
Ist die Umsatzsteuer eine Betriebsausgabe?
Nein, die Umsatzsteuer ist keine Betriebsausgabe, sondern eine Steuer, die auf den Umsatz eines Unternehmens erhoben wird. Die Umsatzsteuer wird vom Unternehmen lediglich im Auftrag des Staates eingezogen und muss an das Finanzamt abgeführt werden. Die Umsatzsteuer wird auf den Verkauf von Waren oder Dienstleistungen erhoben und beträgt in Deutschland in der Regel 19%. Unternehmen können die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit die tatsächliche Steuerlast reduzieren. **
Ist die Vorsteuer eine Betriebsausgabe?
Ist die Vorsteuer eine Betriebsausgabe? Die Vorsteuer ist grundsätzlich keine Betriebsausgabe, sondern ein Teil des Umsatzsteuersystems. Sie stellt die vom Unternehmen gezahlte Umsatzsteuer auf Eingangsleistungen dar und kann vom Unternehmen als Vorsteuer geltend gemacht werden. Somit mindert die Vorsteuer letztendlich die zu zahlende Umsatzsteuer an das Finanzamt. Es handelt sich also um einen durchlaufenden Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Auswirkung auf den Gewinn hat. Es ist wichtig, die Vorsteuer korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Ist die Gewerbesteuer eine Betriebsausgabe?
Ist die Gewerbesteuer eine Betriebsausgabe? Die Gewerbesteuer ist grundsätzlich keine Betriebsausgabe, da sie auf den Gewinn eines Unternehmens erhoben wird und nicht direkt mit den betrieblichen Ausgaben zusammenhängt. Sie mindert jedoch den Gewinn, der als Bemessungsgrundlage für die Einkommensteuer dient. Somit kann die Gewerbesteuer indirekt die Steuerlast des Unternehmens beeinflussen. Es ist wichtig, die Gewerbesteuer bei der Kalkulation von betrieblichen Kosten und der Gewinnermittlung zu berücksichtigen. Letztendlich ist die Gewerbesteuer eine Steuer, die von Unternehmen an die Gemeinde gezahlt wird und nicht als direkte Betriebsausgabe geltend gemacht werden kann. **
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
LEDE Vakuumiergerät Zur Konservierung Und Lagerung Von Lebensmitteln, 90 Kpa, Mit VersiegelungsbeutelnWillkommen in unserem Shop! Leistungsstarker 90-kPa-Vakuumierer mit zwei Vakuumpumpen für maximale Saugkraft und zwei Schweißstreifen für luftdichte Verpackung. Halten Sie Ihre Lebensmittel mühelos frisch und keimfrei. Verabschieden Sie sich von Lebensmittelverschwendung und begrüßen Sie jeden Tag köstliche, gesunde Mahlzeiten! Qualität garantiert! Dank seines leistungsstarken Motors und des hochwertigen Aluminiumfußes wird eine schnelle und effiziente Wärmeableitung gewährleistet, sodass Sie ohne häufige Unterbrechungen vakuumieren können. Zusätzliche Sicherheitsfunktionen wie Thermostat und doppelter NTC-Temperaturschutz sorgen für absolute Sicherheit. Keine Verbrennungsgefahr mehr – müheloses und sicheres Vakuumieren garantiert! Für alle Fälle bereit! Dieses Gerät vakuumiert sowohl trockene als auch feuchte Lebensmittel, ermöglicht Marinieren mit dem externen Schlauch und Anschluss und bietet wählbare Vakuumierzeit und Saugkraft. Es ist perfekt für alle Ihre Bedürfnisse bei der Lebensmittelaufbewahrung. Und wenn Sie lieber manuell arbeiten, bietet es auch manuelle Steuerung und einen reinen Vakuumiermodus. Für Sie entwickelt! Unser Vakuumiergerät für Lebensmittel verfügt über eine integrierte Beutelrollenaufbewahrung und einen Beutelschneider für müheloses Organisieren. Durch das Sichtfenster haben Sie Ihre Lebensmittel stets im Blick. Dank des leicht zu bedienenden Griffs und der Einhandbedienung war das Vakuumieren noch nie so einfach und unkompliziert. Alles, was Sie brauchen: Im Lieferumfang unseres Fleisch-Vakuumiergeräts sind außerdem eine Rolle Vakuumbeutel (22 cm x 3 m), eine Rolle Vakuumbeutel (28 cm x 3 m), 10 Vakuumbeutel (28 cm x 40 cm), ein externer Schlauch mit Anschlussstück, eine zusätzliche Schaumstoffdichtung, hitzebeständiges Klebeband und eine Bedienungsanleitung enthalten. So können Sie eine Vielzahl von Beuteln vakuumieren und Ihre Lieblingslebensmittel ganz einfach haltbar machen. Details: Vakuumiergerät zur Lebensmittelkonservierung und -aufbewahrung, 90 kPa mit Vakuumbeuteln124,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Systane Hydration ohne KonservierungsmittelAnwendungsgebiet von Systane Hydration ohne KonservierungsmittelSystane Hydration ohne Konservierungsmittel dienen zur Befeuchtung der Augenoberfläche und zur Nachbenetzung weicher Kontaktlinsen (einschließlich Silikon-Hydrogel-Kontaktlinsen). Trockene Augen können entstehen, wenn die Augen zu wenig Tränenflüssigkeit produzieren, deren Zusammensetzung nicht intakt ist oder die Augenoberfläche irritiert ist. Ist der Tränenfilm dauerhaft gestört, entsteht zu viel Reibung an der Augenoberfläche und es kommt zu Bindehautrötungen und Augenentzündungen. Auch Kontaktlinsen werden dann zunehmend schlecht vertragen. Eine langanhaltende Linderung der Symptome trockener Augen bieten Systane Hydration ohne Konservierungsmittel. Insbesondere für trockene Augen mit erhöhtem Feuchtigkeitsbedarf sind die Augentropfen gut geeignet. Dank der einzigartigen Kombination aus HP-Guar + Hyaluronsäure lindern sie die Symptome langanhaltend und unterstützen die Regeneration beschädigter Zellen. Systane Hydration ohne Konservierungsmittel sind kontaktlinsenverträglich und können daher auch während des Tragens von Kontaktlinsen angewendet werden. Dank des Drop-Tainers® ist das Eintropfen ins Auge einfach. Wirkungsweise von Systane Hydration ohne KonservierungsmittelSystane Hydration ohne Konservierungsmittel bietet dank Hyaluronsäure und HP-Guar einen höheren Schutz vor Austrocknung gegenüber Hyaluronsäure allein. Die Anwendung von Systane Hydration ohne Konservierungsmittel mit zweifach wirksamer, weiterentwickelter Befeuchtungsformel bietet langanhaltende Linderung bei moderaten, chronischen Symptomen von trockenen Augen.Wirkstoffe / Inhaltsstoffe / ZutatenInhaltsstoffe von Systane Hydration ohne Konservierungsmittel: Natriumhyaluronat,Polyethylenglykol400,Propylenglykol,Hydroxypropyl-Guar,Sorbitol,Aminomethylpropanol, Borsäure, Natriumborat, Kaliumchlorid, Natriumchlorid, gereinigtes Wasser. Ohne Konservierungsstoffe.GegenanzeigenBei bekann21,59 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
Ähnliche Suchbegriffe für Betriebsausgabe
-
Mercedes-Benz Konservierungsmittel 1l A000986727010Mercedes-Benz Original-TeilWiederverschließbarSprühfertigInhalt 1 lVom autorisierten Mercedes-Benz Händler Das Mercedes-Benz Logo und Mercedes-Benz sind eingetragene Marken der Mercedes-Benz Group AG. Hinweis Preisangabe Der durchgestrichene Preis entspricht der unverbindlichen Preisempfehlung (UVP) des Herstellers37,50 €*Versand: 6,60 €Sichere Weiterleitung zum Anbieter
-
Olynth 0,05% N ohne KonservierungsmittelAnwendungsgebiet von Olynth 0,05% N ohne KonservierungsmittelDas Präparat ist ein Mittel zur Anwendung in der Nase (Rhinologikum) und enthält das Alpha-Sympathomimetikum Xylometazolin.Xylometazolin hat gefäßverengende Eigenschaften und bewirkt dadurch eine Schleimhautabschwellung.Das Arzneimittel wird angewendetzur Abschwellung der Nasenschleimhaut (Kurzzeitbehandlung) bei Schnupfen, anfallsweise auftretendem Fließschnupfen (Rhinitis vasomotorica) oder allergischem Schnupfen (Rhinitis allergica)zur Erleichterung des Sekretabflusses bei Entzündung der Nasennebenhöhlen sowie bei Katarrh des Tubenmittelohrs in Verbindung mit Schnupfen.Das Präparat ist für Kinder zwischen 2 und 6 Jahren bestimmt.Wirkstoffe / Inhaltsstoffe / Zutaten0.5 mg Xylometazolin hydrochlorid0.44 mg XylometazolinDinatrium hydrogenphosphat 2-Wasser Hilfstoff (+)Glycerol Hilfstoff (+)Hyaluronsäure, Natriumsalz Hilfstoff (+)Natrium chlorid Hilfstoff (+)Natrium dihydrogenphosphat 2-Wasser Hilfstoff (+)Wasser, gereinigt Hilfstoff (+)GegenanzeigenDas Arzneimittel darf nicht angewendet werdenwenn Sie überempfindlich (allergisch) gegen Xylometazolin oder einen der sonstigen Bestandteile des Präparates für Kinder sind.wenn Sie unter einer bestimmten Form eines chronischen Schnupfens (Rhinitis sicca, trockener Entzündung der Nasenschleimhaut mit Borkenbildung) leiden.nach operativer Entfernung der Zirbeldrüse durch die Nase (transsphenoidaler Hypophysektomie) oder anderen operativen Eingriffen, die die Hirnhaut freilegen.bei Säuglingen und Kleinkindern unter 2 Jahren.DosierungAnwendungsempfehlung von Olynth 0,05% N ohne Konservierungsmittel:1. Entfernen Sie zunächst die Schutzkappe.2. Vor dem erstmaligen Gebrauch muss zunächst der Sprühmechanismus mehrfach betätigt werden, bis ein gleichmäßiger Sprühnebel austritt. Dieser Schritt muss bei den weiteren Anwendungen nicht wiederholt werden.3. Putzen Sie Ihrem Kind vor der Anwendung die Nase.4. Führen Sie die Sprühöffnung ins Nasenloch2,96 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
ROTHENBERGER Konservierungsmittel ROPULS Chemie - 1500000162ProduktbeschreibungZur chemischen Reinigung von Trinkwasserleitungen.AnwendungsvorteileSchützt das SystemEinsatzbereichZum Erhalt des gereinigten Zustandes und zum Schutz des Systems.58,14 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
-
Ist die Umsatzsteuer eine Betriebsausgabe?
Nein, die Umsatzsteuer ist keine Betriebsausgabe, sondern eine Steuer, die auf den Umsatz eines Unternehmens erhoben wird. Die Umsatzsteuer wird vom Unternehmen lediglich im Auftrag des Staates eingezogen und muss an das Finanzamt abgeführt werden. Die Umsatzsteuer wird auf den Verkauf von Waren oder Dienstleistungen erhoben und beträgt in Deutschland in der Regel 19%. Unternehmen können die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit die tatsächliche Steuerlast reduzieren. **
-
Ist die Vorsteuer eine Betriebsausgabe?
Ist die Vorsteuer eine Betriebsausgabe? Die Vorsteuer ist grundsätzlich keine Betriebsausgabe, sondern ein Teil des Umsatzsteuersystems. Sie stellt die vom Unternehmen gezahlte Umsatzsteuer auf Eingangsleistungen dar und kann vom Unternehmen als Vorsteuer geltend gemacht werden. Somit mindert die Vorsteuer letztendlich die zu zahlende Umsatzsteuer an das Finanzamt. Es handelt sich also um einen durchlaufenden Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Auswirkung auf den Gewinn hat. Es ist wichtig, die Vorsteuer korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Ist die Gewerbesteuer eine Betriebsausgabe?
Ist die Gewerbesteuer eine Betriebsausgabe? Die Gewerbesteuer ist grundsätzlich keine Betriebsausgabe, da sie auf den Gewinn eines Unternehmens erhoben wird und nicht direkt mit den betrieblichen Ausgaben zusammenhängt. Sie mindert jedoch den Gewinn, der als Bemessungsgrundlage für die Einkommensteuer dient. Somit kann die Gewerbesteuer indirekt die Steuerlast des Unternehmens beeinflussen. Es ist wichtig, die Gewerbesteuer bei der Kalkulation von betrieblichen Kosten und der Gewinnermittlung zu berücksichtigen. Letztendlich ist die Gewerbesteuer eine Steuer, die von Unternehmen an die Gemeinde gezahlt wird und nicht als direkte Betriebsausgabe geltend gemacht werden kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.